🤔为什么你“看不见”泰国车,却进口这么多?
其实,澳洲大街上常见的Toyota HiLux、Ford Ranger、Isuzu D-Max等皮卡,以及Ford Everest、Toyota Fortuner等硬派SUV,主要都是在泰国生产后销往澳洲的。所以你看不到“泰国品牌”,但泰国产车长期位居澳洲进口前列!
📊2024年的旧格局:日本>泰国>中国
2024年澳洲新车销量再创新高(1,237,287辆),按制造地划分,日本、泰国、中国依次位列前三。中国制造因特斯拉走弱略有回落,但仍稳居第三,为2025年的反弹蓄势。
🚀2025年新走势:中国超过泰国、逼近日本
• 6月:日国产仅比中国产多1122辆,中国产比泰国产多2131辆,标志性确认“中国>泰国”的月度结构!
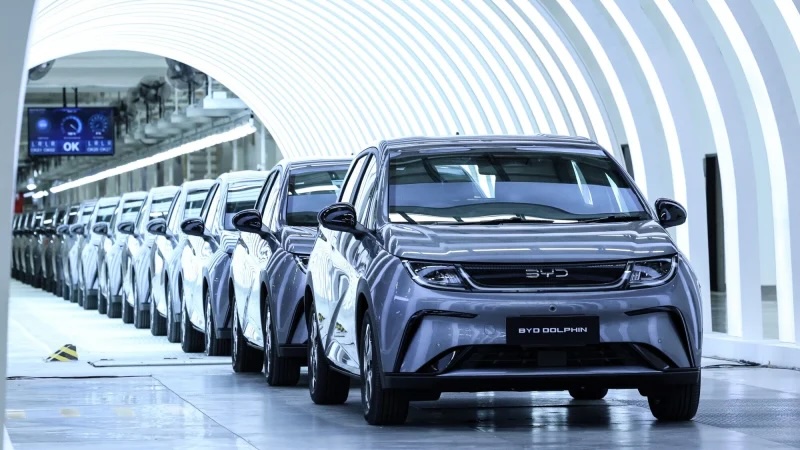
• 8月:中国制造销量同比暴涨67%!BYD、GWM、MG、Chery四家中国品牌首次同时闯入全国前十!这不仅是中国品牌的里程碑,更说明“中国产”已具备冲顶势能!
💪中国“加速”的三大推力
价格/配置竞争力:在3–5万澳元价位段,中国品牌给出更高的安全、智联和电驱配置,总拥有成本更可控。
供给与产能外溢:不仅中国品牌发力,跨国品牌的中国产车型(如特斯拉、沃尔沃等)也直接输澳,推高总体规模。
政策红利:联邦新车效率标准(NVES)上路后,车企更有动力引入省油/电动车型,中国在新能源与混动上的供给优势凸显!
🇯🇵🇹🇭日本与泰国:基本盘仍在,但短期承压
日本以Toyota、Mazda等厚产品线稳住基本盘,但短期差距被快速拉近;泰国作为皮卡/硬派SUV制造枢纽,仍在供给主力车型,但2025年多个月度已被中国超越。
🎯今年登顶还差什么?
中国制造冲击年度第一具备现实可能,但要真正“坐稳”,还要看:
• 下半年新品与物流:热门车型持续上量、港口与船期稳定;
• 竞品反击:日泰来源的新一代车型投放与折扣策略;
• 价格与汇率:澳元走弱或关税/运费波动可能影响价差优势。
即便如此,行业机构预测中国制造的中长期份额将持续上行——到2035年,中国有望占四成以上的进口份额!
🛒对消费者意味着什么?
• 选择更密集:从纯电小型车到家用SUV、从插混到皮卡,产品网更密;
• 用车成本更清晰:NVES优化产品结构,油费/电费与保值预期更可控;
• 服务网络竞逐:多品牌抢位促使经销网络、质保条款、维保价格更“卷”,用户体验改善!
如今,随着“中国产”在电动化、价配比与供给速度上的优势释放,澳洲进口车版图正快速重排。2025年成为“中国制造冲顶年”,并非标题党,而是大概率事件!